Fintech · Crédito consignado
Paraná Banco
Simplificar crédito sem simplificar a responsabilidade.
Redesenhei com o time uma contratação digital de crédito consignado, reduzindo etapas, abandono e esforço sem esconder regras importantes.
- Papel
- Senior Product Designer
- Período
- Jul 2021 — Set 2023
Escopo
- Contratação digital de empréstimos consignados
- Redução de etapas e abandono
- Experimentação A/B e multivariável
- Analytics e pesquisa contínua
Resumo executivo
Ir direto às decisões- Problema
- A contratação digital de empréstimos consignados tinha cerca de 20 etapas, com abandono alto e esforço desproporcional para regras que precisavam permanecer claras.
- Minha atuação
- Redesenhei a jornada com o time, conectando pesquisa, experimentação e dados (GA4, Firebase, Power BI, Hotjar e Clarity).
- Resultado
- A jornada saiu de cerca de 20 para 4 etapas, com NPS de 48 para 86, conversão +13% e abandono −23%. Após seis meses com o novo fluxo em produção, o volume mensal de contratações de empréstimos consignados passou de aproximadamente R$ 100 mil para R$ 1 milhão.
- Por que importava
- Em produto financeiro regulado, simplificar demais pode esconder responsabilidade. O desafio era reduzir fricção sem apagar regras importantes.
- Estado da solução
- Fluxo em produção no período analisado.
- Contratação digital de empréstimos consignados.
- Produto financeiro regulado.
- Uso de GA4, Firebase, Power BI, Hotjar e Clarity.
- Testes A/B e multivariáveis.
Decisões que mudaram o produto
Decisão 01
Reduzir etapas sem omitir regras críticas
Em disputa
Havia tensão entre enxugar a jornada e manter transparência regulatória e responsabilidade do produto.
Evidência
- Mapa da jornada com cerca de 20 etapas
- Sinais de abandono e esforço
Alternativas
- Remover etapas agressivamente
- Reorganizar decisões e revelar regras no momento certo
Decisão
Comprimir a jornada para cerca de 4 etapas, preservando clareza sobre regras importantes.
Trade-off
Mais cuidado de conteúdo e estados para não esconder complexidade relevante.
Consequência
NPS 48 → 86, conversão +13%, abandono −23%.
Aprendizado
Nem toda complexidade precisa ser removida. Algumas precisam ser organizadas.
Decisão 02
Deixar a experimentação guiar o próximo corte
Em disputa
Mudanças grandes em crédito pedem evidência contínua, não só redesign único.
Evidência
- Testes A/B e multivariáveis
- Funis e comportamento em Hotjar/Clarity
Decisão
Tratar o redesign como ciclo de aprendizado com instrumentação e testes.
Consequência
Após seis meses do novo fluxo em produção, o volume mensal de contratações de empréstimos consignados passou de aproximadamente R$ 100 mil para R$ 1 milhão.
Aprendizado
Correlação temporal não é causalidade exclusiva. O recorte “após seis meses” precisa permanecer explícito.
Decisão 03
Desenhar para decisão, não só para preenchimento
Em disputa
Formulários longos tratavam o usuário como operador de campos, não como alguém tomando uma decisão financeira.
Decisão
Reorganizar a jornada em torno de decisões compreensíveis e progresso claro.
Aprendizado
A interface foi consequência da decisão, não o ponto de partida.
Evidências
Entrada na jornada
Observação qualitativaTela inicial da jornada de crédito consignado.
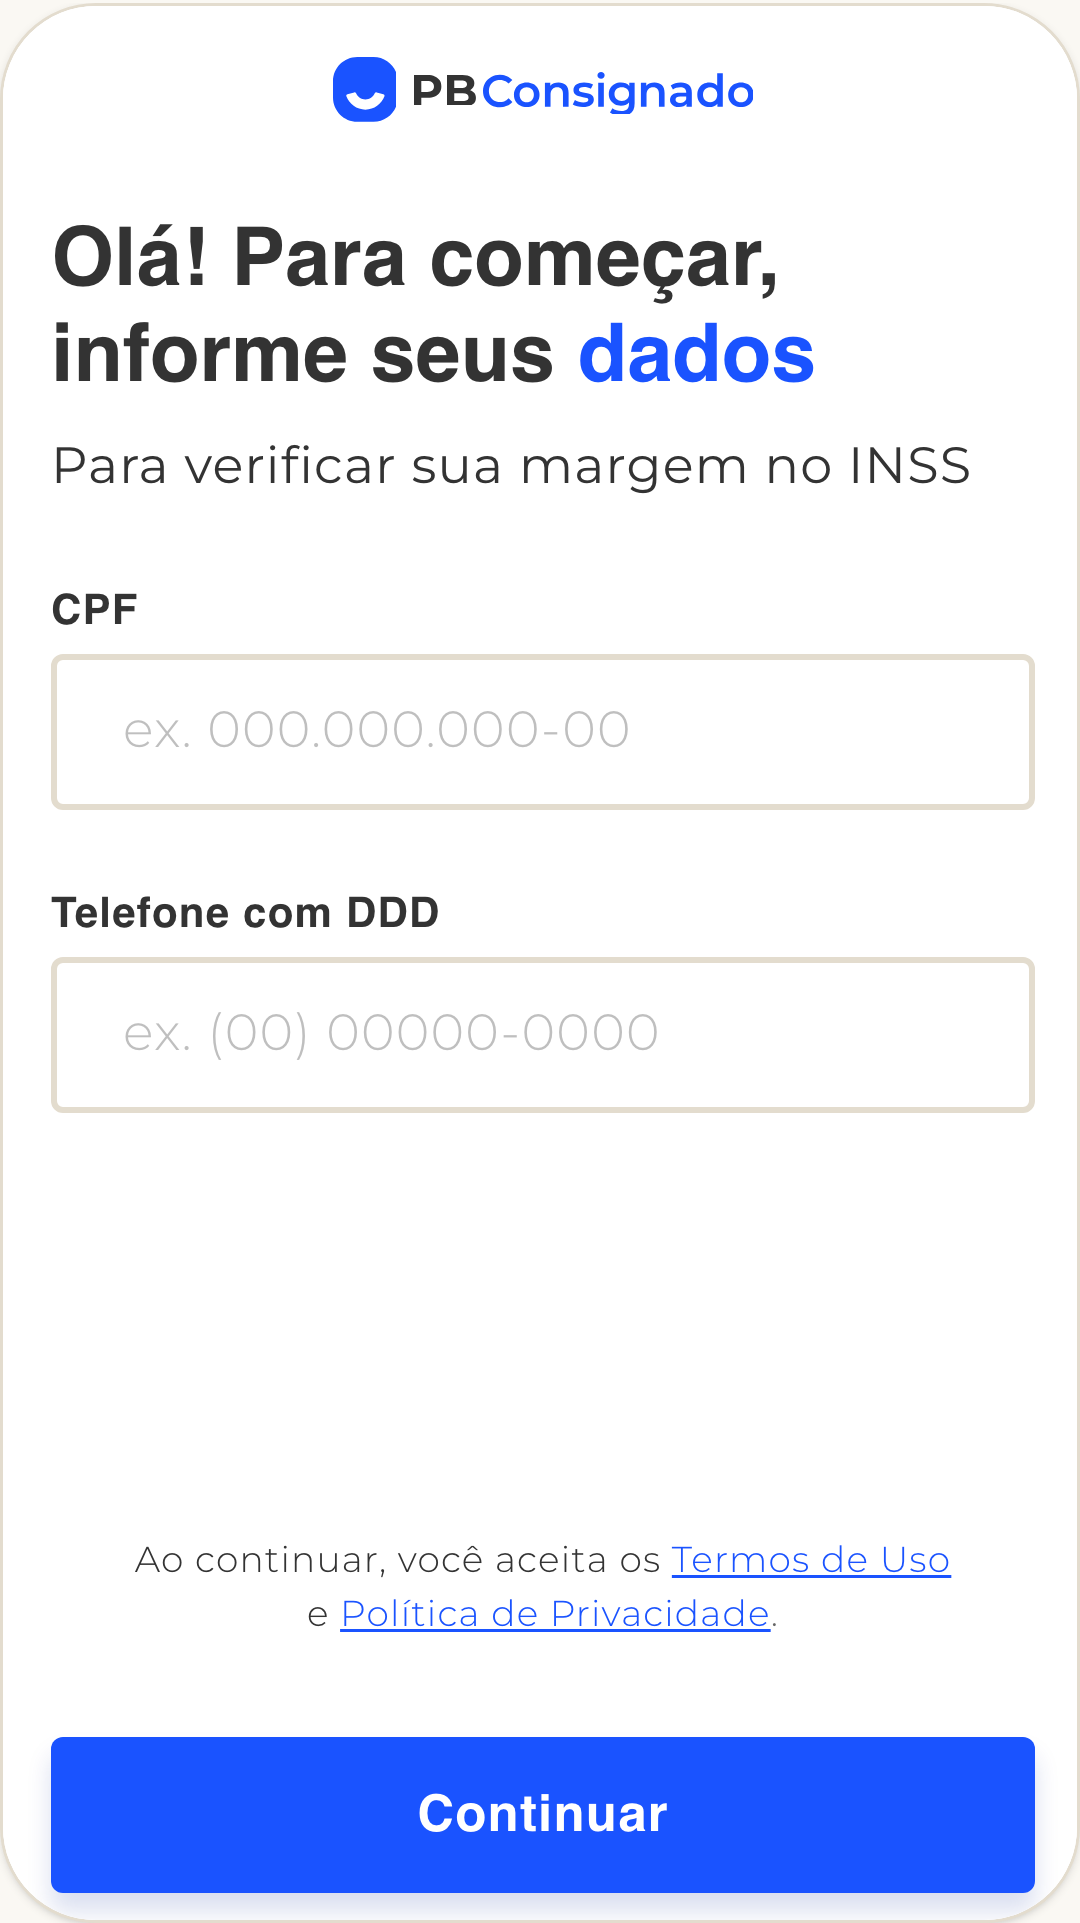
Coleta de dados com menos atrito
Observação qualitativaEtapa de dados pessoais e de entrada na proposta.
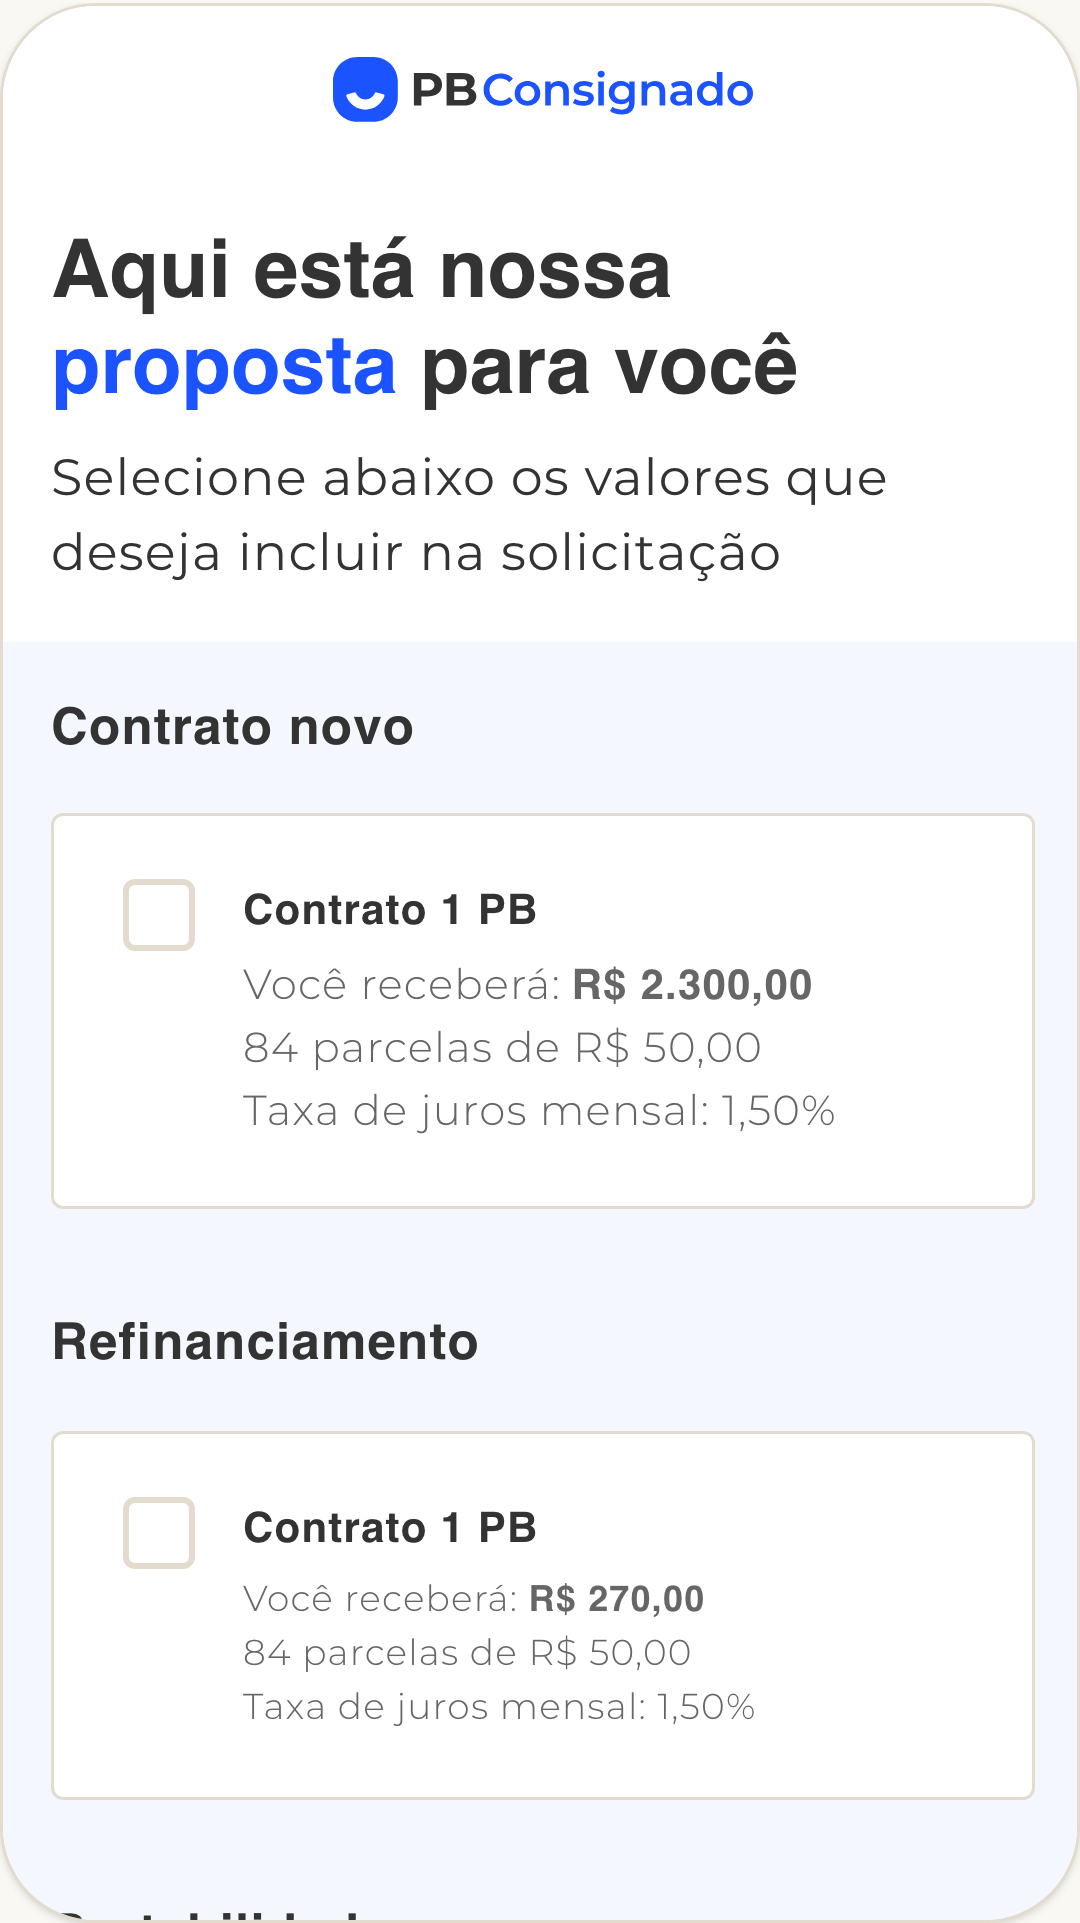
Proposta compreensível
Observação qualitativaApresentação da proposta de crédito sem esconder regras relevantes.
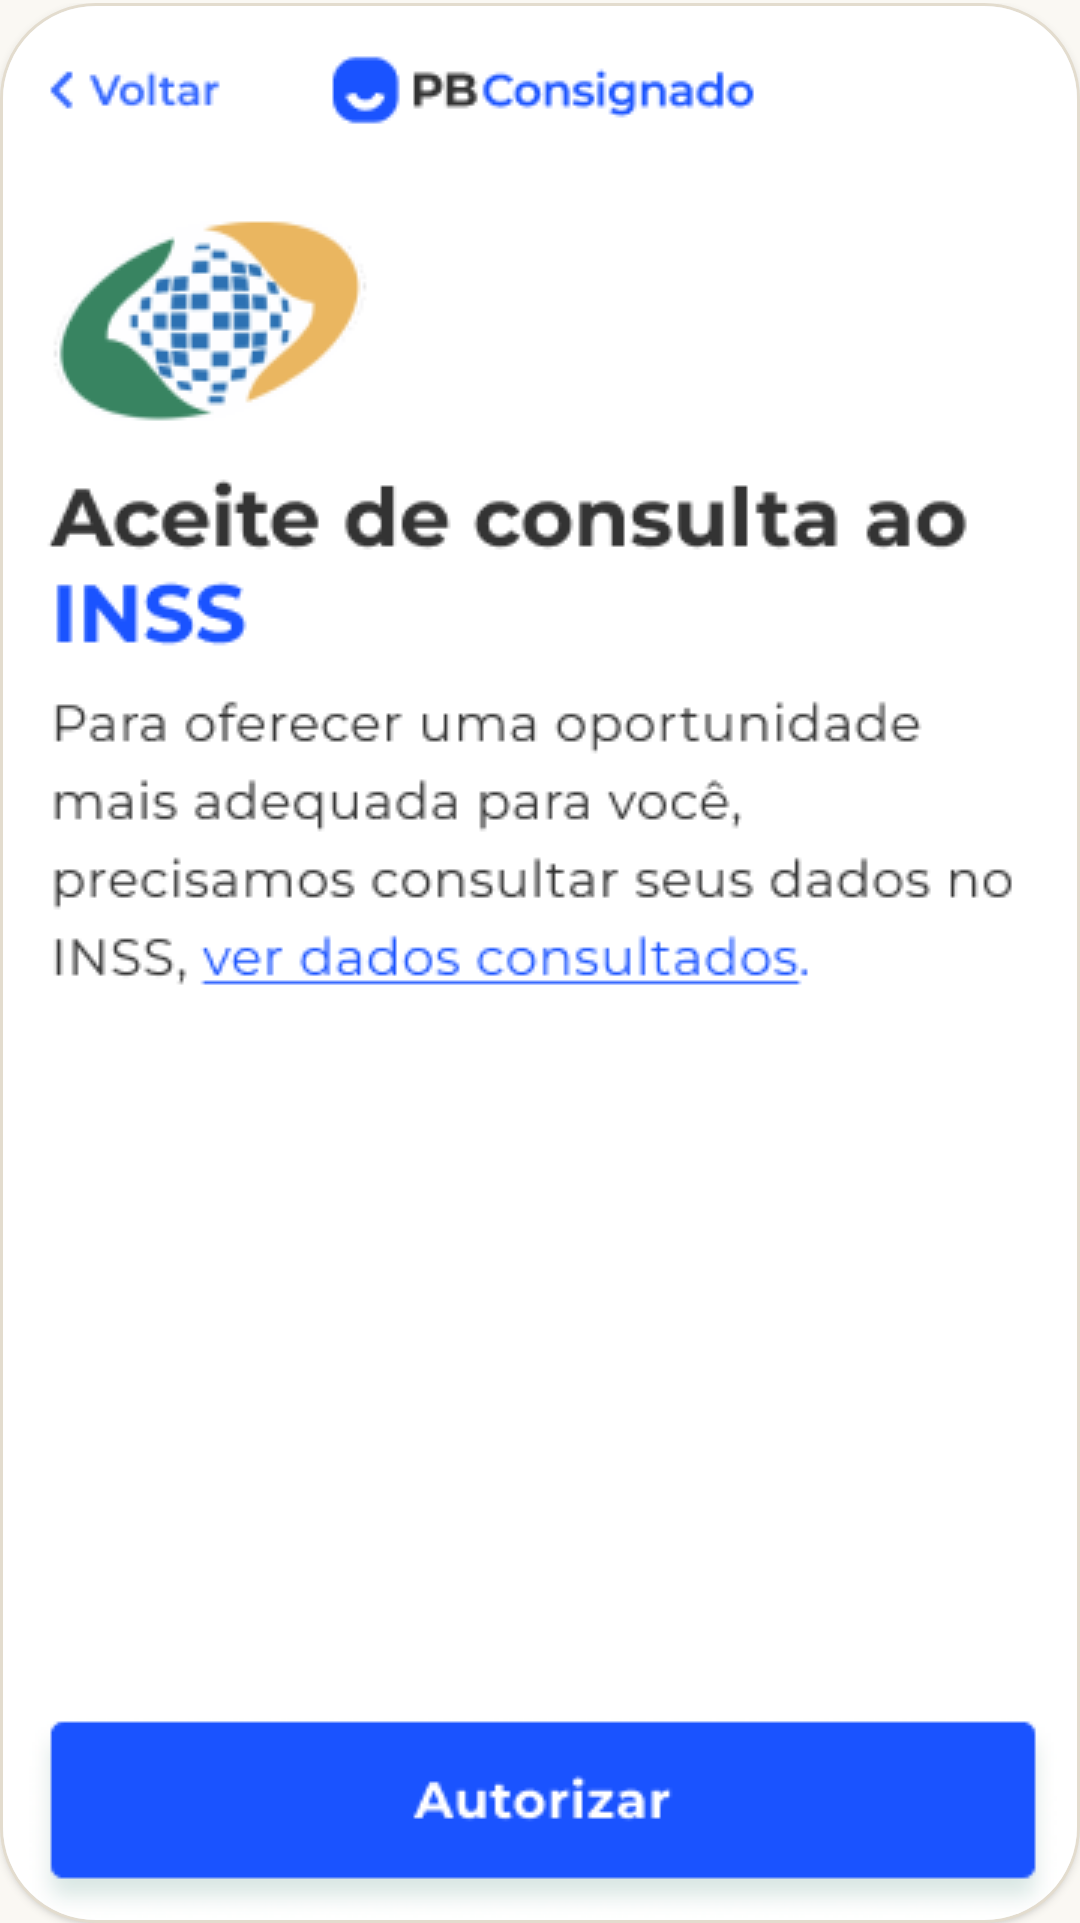
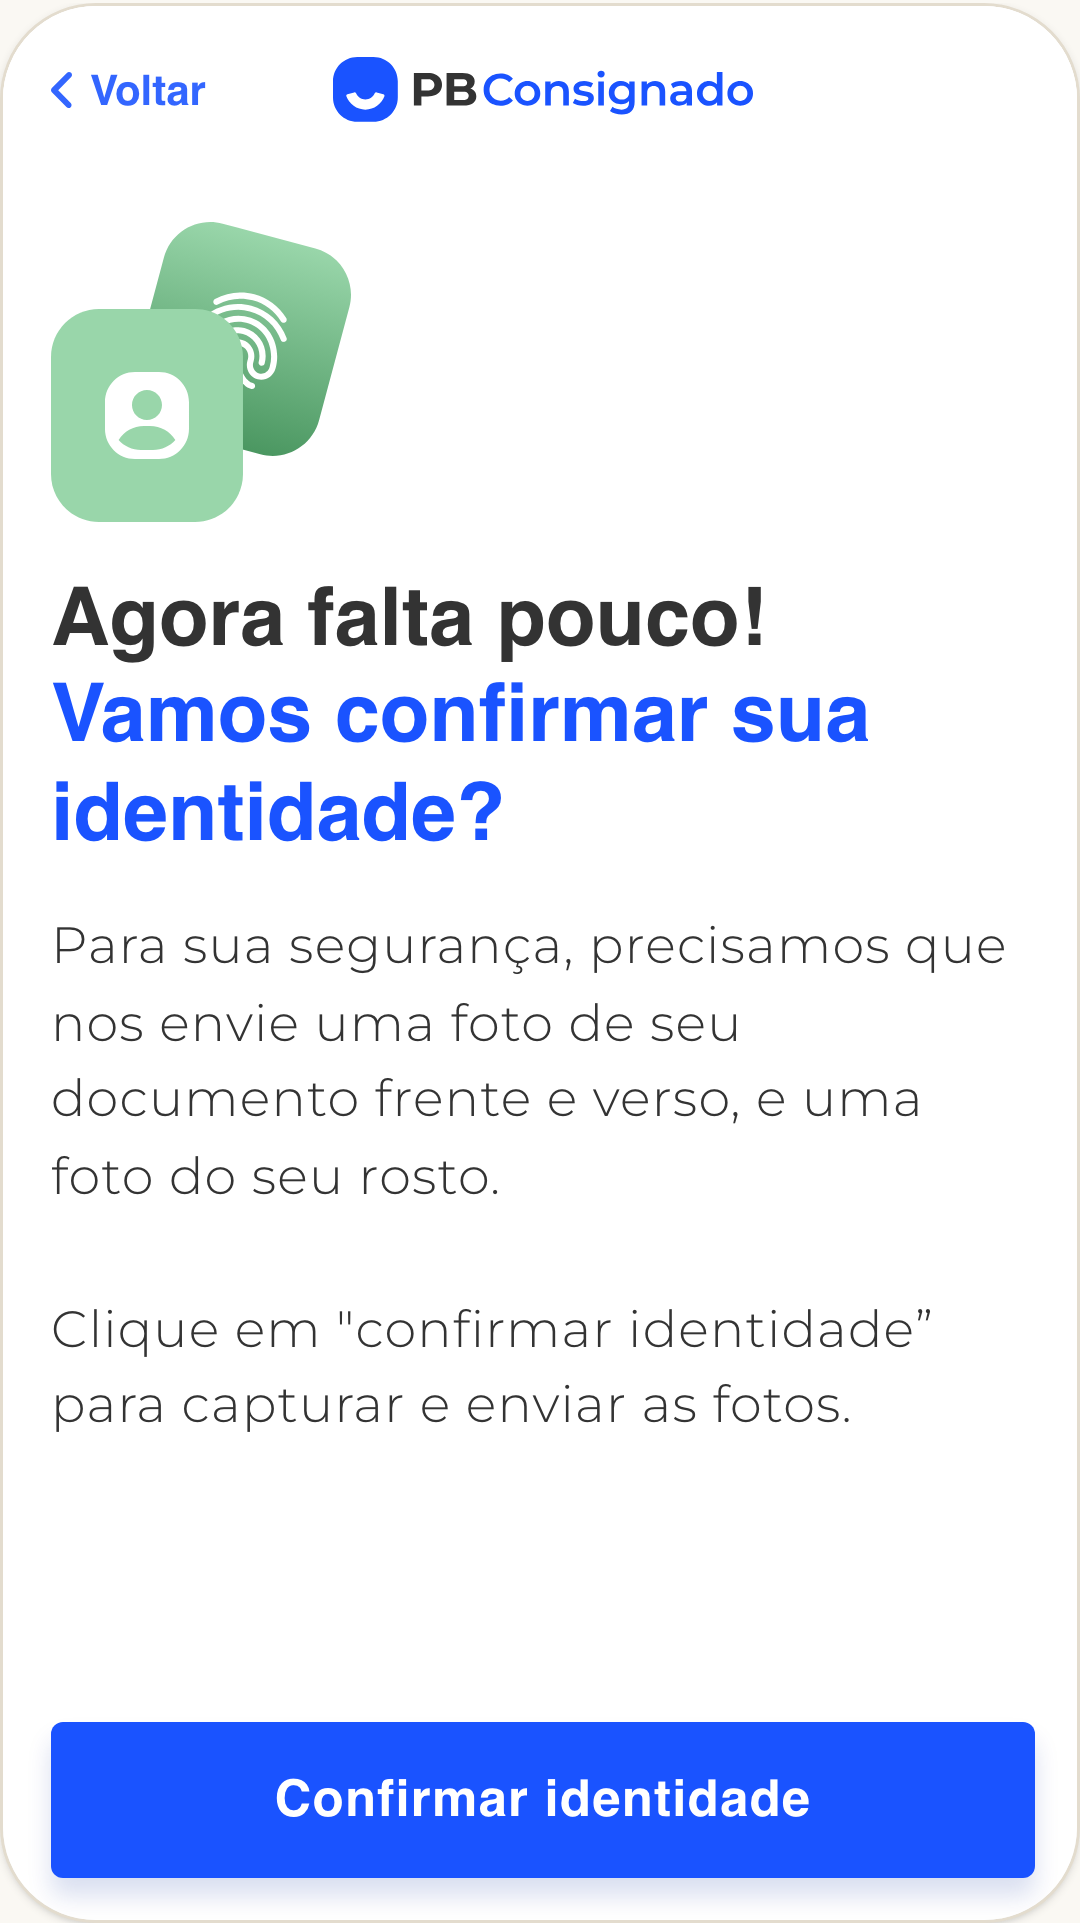
Confirmação de identidade
Observação qualitativaEtapa de formalização e verificação sem alongar a jornada desnecessariamente.
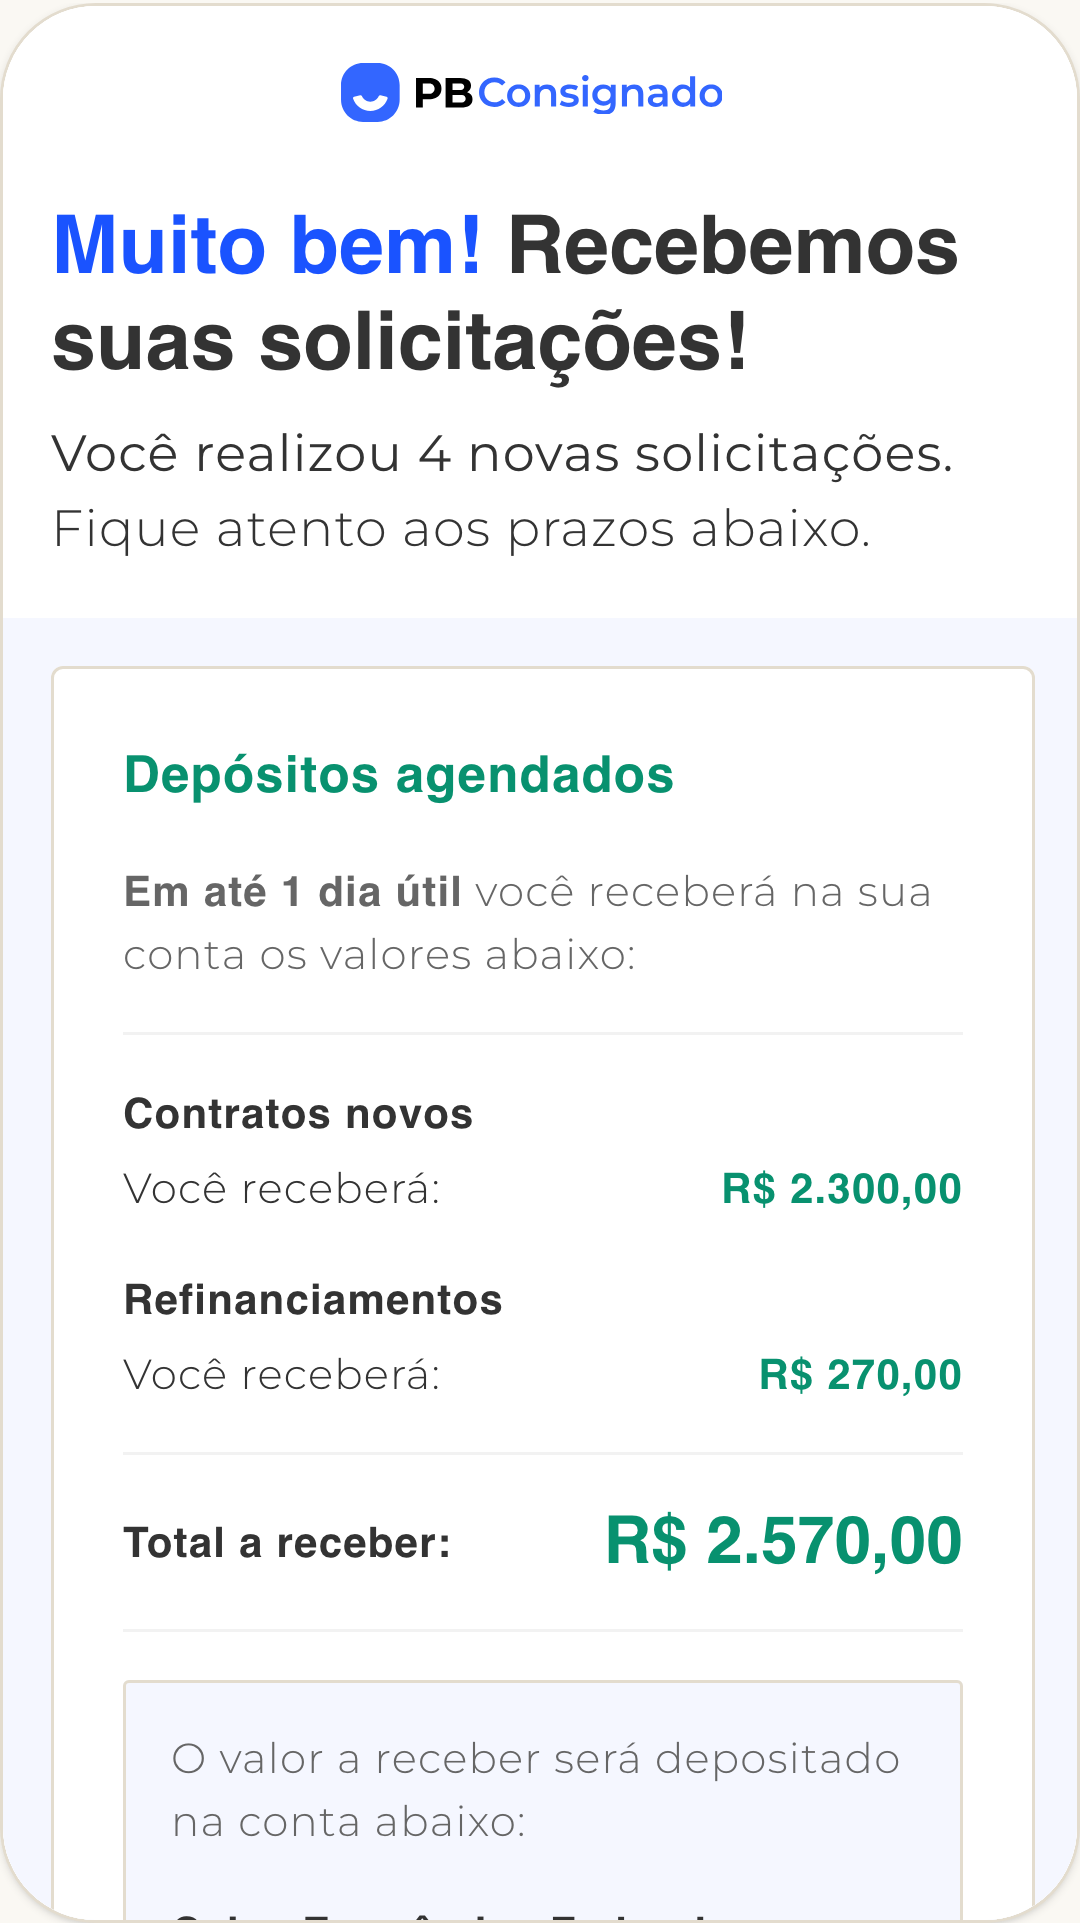
Fechamento da solicitação
Observação qualitativaConfirmação final da solicitação recebida.
Compressão da jornada
Resultado medidoDe aproximadamente 20 etapas para 4.
Volume mensal após seis meses
Resultado medidoVolume mensal de contratações de empréstimos consignados após seis meses do novo fluxo em produção.
Impacto
Experiência
NPS
48 → 86
Resultado medido
Produto
Etapas
Aproximadamente 20 → 4
Resultado medido
Negócio
Volume mensal
Após seis meses, contratações de empréstimos consignados de ~R$ 100 mil para R$ 1 milhão/mês.
Resultado medido
Retrospectiva
O que funcionou
- Preservar responsabilidade enquanto se reduz esforço.
- Instrumentar e testar continuamente.
- Manter o recorte temporal honesto na narrativa de impacto.
Limites
- Não há evidência causal exclusiva isolando o redesign de outros fatores de negócio no período.
O que eu faria diferente
- Documentaria ainda mais cedo a distinção entre correlação temporal e causalidade para stakeholders.
Próximo case